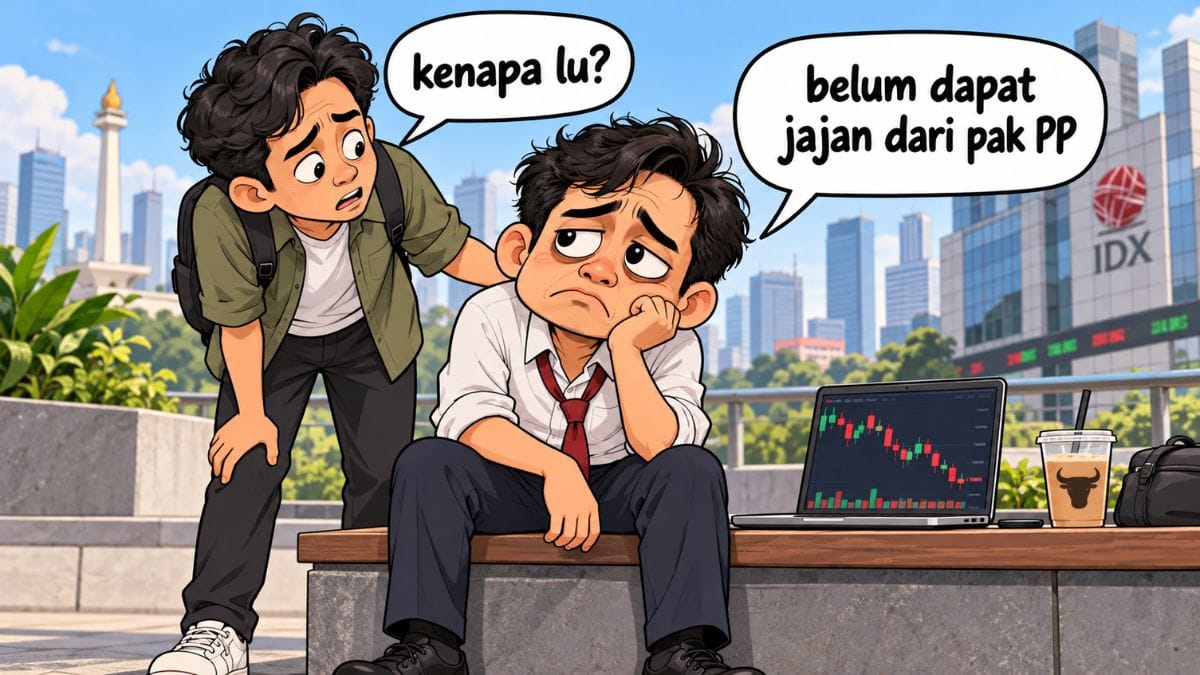
Media Kampung – Saham Prajogo Pangestu (PP) kini mulai menarik perhatian investor setelah mengalami koreksi signifikan. Valuasi saham PP saat ini terlihat lebih masuk akal, meskipun belum sepenuhnya murah. Pasar kini memantau agenda ekspansi yang digencarkan perusahaan dalam beberapa tahun ke depan, yang mencakup sektor petrokimia, energi, infrastruktur, dan pertambangan.
Perkembangan Valuasi Saham
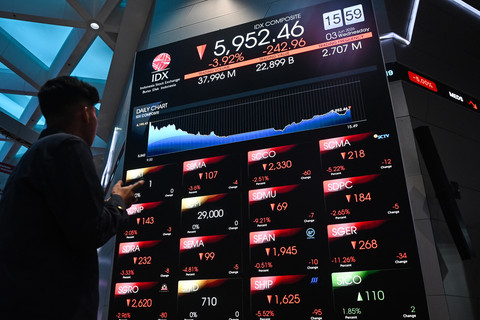
Sejak akhir Januari 2026, saham PP mengalami penurunan lebih dari 50 persen, menyusul sentuhan MSCI yang mengakibatkan trading halt di IHSG. Meskipun demikian, penurunan ini membuka peluang valuasi yang lebih menarik di pasar. Misalnya, valuasi TPIA kini berada di bawah 2 kali PBV, yang dianggap wajar untuk perusahaan di industri petrokimia yang berkembang.
Ekspansi Bisnis di Berbagai Sektor
PP memiliki beberapa anak usaha yang terus melakukan ekspansi. Berikut adalah beberapa perusahaan dan langkah strategis yang mereka ambil:
- TPIA: Meneruskan ekspansi dari petrokimia ke energi, dengan akuisisi aset Shell di Singapura dan rencana pengembangan fasilitas baru.
- CDIA: Fokus pada bisnis infrastruktur, termasuk penambahan armada kapal dan akuisisi saham di perusahaan maritim.
- BREN: Meningkatkan kapasitas energi panas bumi, menargetkan total kapasitas 1 GW pada akhir 2026.
- CUAN: Diversifikasi ke sektor batu bara dan energi, dengan pengembangan pembangkit listrik baru.
- BRPT: Holding yang mengelola eksposur ke berbagai sektor, dengan kinerja pendapatan yang signifikan meskipun laba bersih mengalami penurunan.
Risiko dan Peluang
Meskipun prospek terlihat menjanjikan, risiko volatilitas tetap tinggi. Para investor diminta untuk berhati-hati dan mempertimbangkan manajemen risiko yang ketat sebelum berinvestasi. Kinerja ekspansi yang berhasil akan menjadi kunci bagi keberlanjutan laba perusahaan.
Secara keseluruhan, saham Prajogo Pangestu menunjukkan potensi bagi trader yang mencari peluang rebound teknis, di tengah normalisasi valuasi dan katalis dari ekspansi bisnis yang sedang berlangsung.