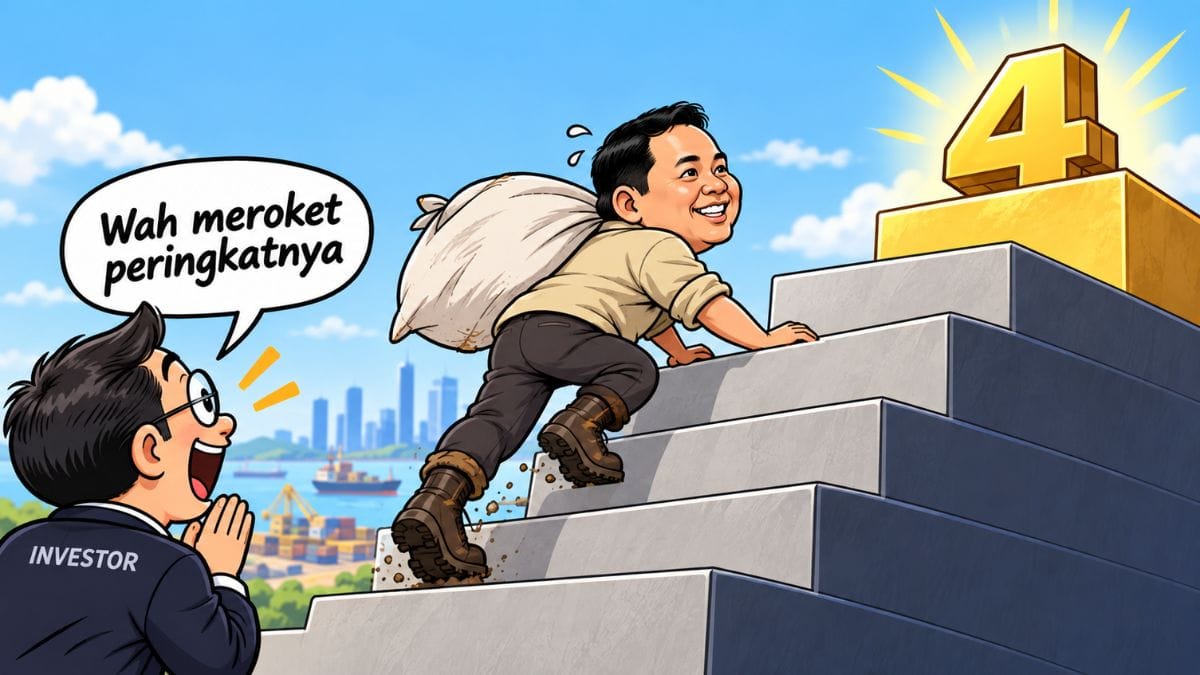
Media Kampung – PT Bayan Resources Tbk. (BYAN) mengalami perubahan signifikan setelah Grup Jhonlin yang dipimpin oleh Haji Isam mengakuisisi 30 persen saham perusahaan. Transaksi ini tidak hanya berdampak pada struktur kepemilikan BYAN, tetapi juga menempatkan Haji Isam di posisi keempat orang terkaya di Indonesia berdasarkan nilai aset terbuka yang diperoleh dari kepemilikan saham tersebut.
Konteks Akuisisi dan Revisi RKAB BYAN
Awal tahun 2026, BYAN menghadapi tantangan besar terkait persetujuan Rencana Kerja dan Anggaran Biaya (RKAB). Produksi yang disetujui hanya sekitar 39 juta ton, jauh di bawah volume penjualan 70,8 juta ton pada 2025. Pembatasan ini memicu kondisi kahar atau force majeure pada BYAN karena ketidaksesuaian antara produksi yang diizinkan dan kebutuhan kontrak penjualan.

Masuknya Grup Jhonlin melalui Haji Isam pada Agustus 2026 sebagai pemegang 30 persen saham BYAN merupakan langkah strategis. Akuisisi ini bertepatan dengan keluarnya revisi RKAB yang memungkinkan BYAN meningkatkan produksi dan memperbaiki posisi perusahaan di pasar batu bara Indonesia.
Manfaat Strategis bagi BYAN dan Grup Jhonlin
Kolaborasi ini memberikan keuntungan strategis bagi kedua pihak. BYAN memperoleh mitra bisnis dengan skala besar yang dapat mendukung ekspansi produksi hingga target 90 juta ton pada 2027. Sementara itu, Grup Jhonlin mendapatkan akses ke salah satu perusahaan batu bara terbesar di Indonesia, memperkuat portofolio bisnisnya di sektor tambang.
Dampak Finansial terhadap Kekayaan Haji Isam
Dengan kepemilikan 30 persen saham BYAN, nilai aset terbuka Haji Isam diperkirakan mencapai sekitar 13 miliar dolar AS atau setara Rp138 triliun. Selain BYAN, Haji Isam juga memiliki saham besar di beberapa perusahaan lain seperti PT Pradiksi Gunatama Tbk., PT Jhonlin Agro Raya, dan PT Abadi Hijau Nusantara Investama, yang turut memperkuat posisi kekayaannya.
Perhitungan ini menempatkan Haji Isam sebagai orang terkaya keempat di Indonesia, di bawah tokoh-tokoh terkemuka seperti Low Tuck Kwong, Prajogo Pangestu, dan Robert Budi Hartono.
Risiko dan Tantangan Saham BYAN
Meskipun akuisisi ini menawarkan peluang, saham BYAN tetap memiliki risiko tinggi. Konsentrasi kepemilikan saham yang cukup besar dan potensi volatilitas transaksi menjadi faktor yang perlu diperhatikan oleh investor. Harga transaksi yang jauh di bawah harga pasar terakhir juga menimbulkan kekhawatiran mengenai stabilitas harga saham dalam jangka pendek.
Investor disarankan untuk berhati-hati dan memantau perkembangan lebih lanjut sebelum melakukan pembelian saham BYAN, terutama dengan adanya risiko crossing transaksi dengan harga rendah yang dapat mempengaruhi nilai investasi.

Kesimpulan
Langkah Grup Jhonlin dalam mengakuisisi 30 persen saham BYAN merupakan strategi bisnis yang saling menguntungkan dan memberikan dampak signifikan terhadap posisi pasar dan kekayaan Haji Isam. Meskipun terdapat risiko yang melekat pada saham BYAN, kolaborasi ini membuka peluang bagi ekspansi produksi dan penguatan posisi di industri batu bara nasional.
Perkembangan ini menjadi salah satu dinamika penting dalam sektor bisnis dan pasar modal Indonesia yang patut diikuti oleh para pelaku industri dan investor.

Tinggalkan Balasan