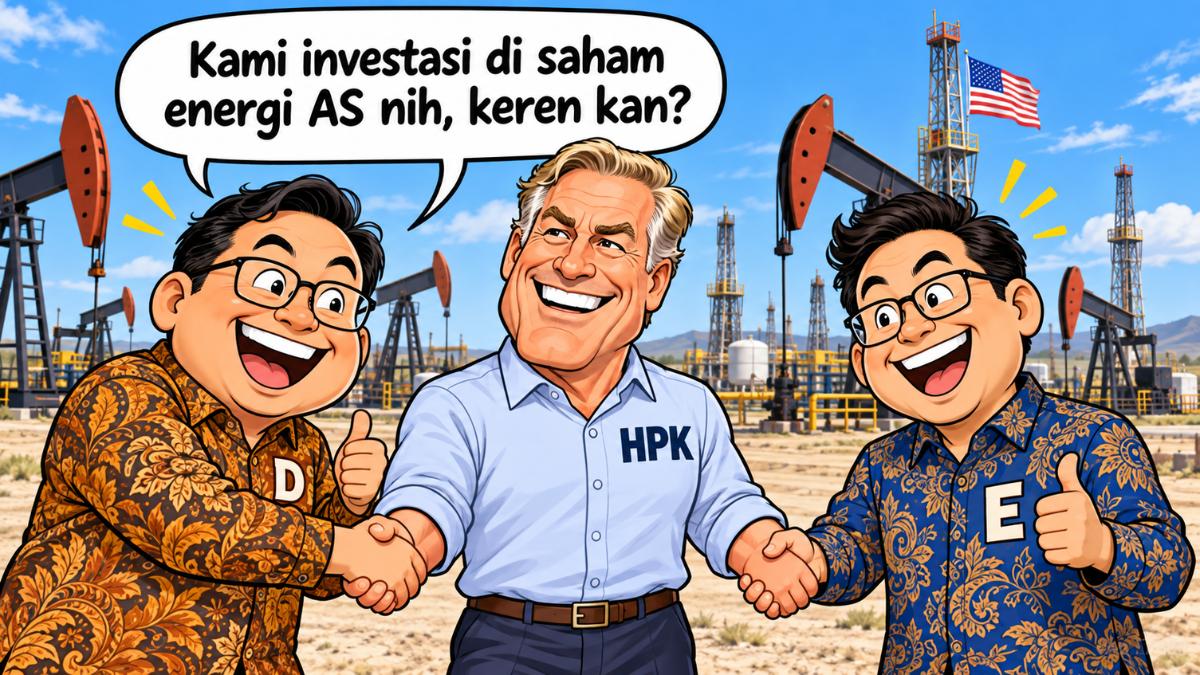
Media Kampung – Danantara dan PT Energi Mega Persada Tbk. (ENRG) telah mengumumkan investasi signifikan di perusahaan hulu migas Amerika Serikat, HighPeak Energi Inc. (NASDAQ HPK). Investasi ini mencakup total sebesar US$450 juta dalam bentuk saham preferen konvertibel.
Danantara berkomitmen untuk berinvestasi sebesar US$250 juta, sementara ENRG akan menginvestasikan US$200 juta. Saham preferen ini menawarkan dividen bertahap dan hak konversi menjadi saham biasa dengan harga awal US$9,50 per saham.
Prospek Investasi
HighPeak Energi saat ini memiliki margin operasi lapangan yang menarik, namun kinerjanya di semester I 2026 mengalami tekanan. Volume penjualannya turun sebesar 10,7% menjadi 8,23 juta barel oil ekuivalen, dan perusahaan merugi sebesar US$45,17 juta akibat kerugian derivatif dan beban bunga yang tinggi.
Investasi ini diperkirakan dapat memberikan dividen bruto awal sebesar US$12 juta per tahun kepada ENRG. Namun, manfaat bersihnya akan sangat bergantung pada biaya pendanaan dan kemampuan HighPeak dalam membayar dividen serta mempertahankan produksi.
Rincian Dividen
- Tahun pertama hingga kedua: 6%
- Tahun ketiga hingga kelima: 7,5%
- Setelah tahun kelima: 10%
Dalam simulasi, ENRG dapat menjangkau pendapatan tahunan sebesar US$12 juta di dua tahun pertama, US$15 juta di periode berikutnya, dan US$20 juta setelah tahun kelima. Namun, skema dividen tersebut dapat menjadi non-tunai jika HPK memilih untuk melakukannya.
Peluang dan Risiko
Meskipun HighPeak Energi memiliki potensi keuntungan, terdapat beberapa risiko yang perlu diperhatikan. Penurunan produksi minyak yang lebih cepat dapat memaksa HPK untuk membutuhkan modal tambahan untuk mempertahankan produksi. Selain itu, kondisi pasar gas yang tidak menguntungkan juga dapat mempengaruhi profitabilitas.
HighPeak yang beroperasi di Permian Basin lebih fokus pada produksi minyak dengan margin keuntungan tinggi, tetapi saat ini mengalami penurunan dalam produksi minyaknya.
Kesimpulan
Investasi Danantara dan ENRG di HighPeak Energi mencerminkan langkah strategis meskipun dalam konteks kinerja perusahaan yang tertekan. Posisi mereka sebagai pemegang saham preferen memberi mereka prioritas lebih tinggi dibandingkan pemegang saham biasa, tetapi tantangan tetap ada dalam hal kemampuan HPK untuk membayar dividen dan mempertahankan produksi.