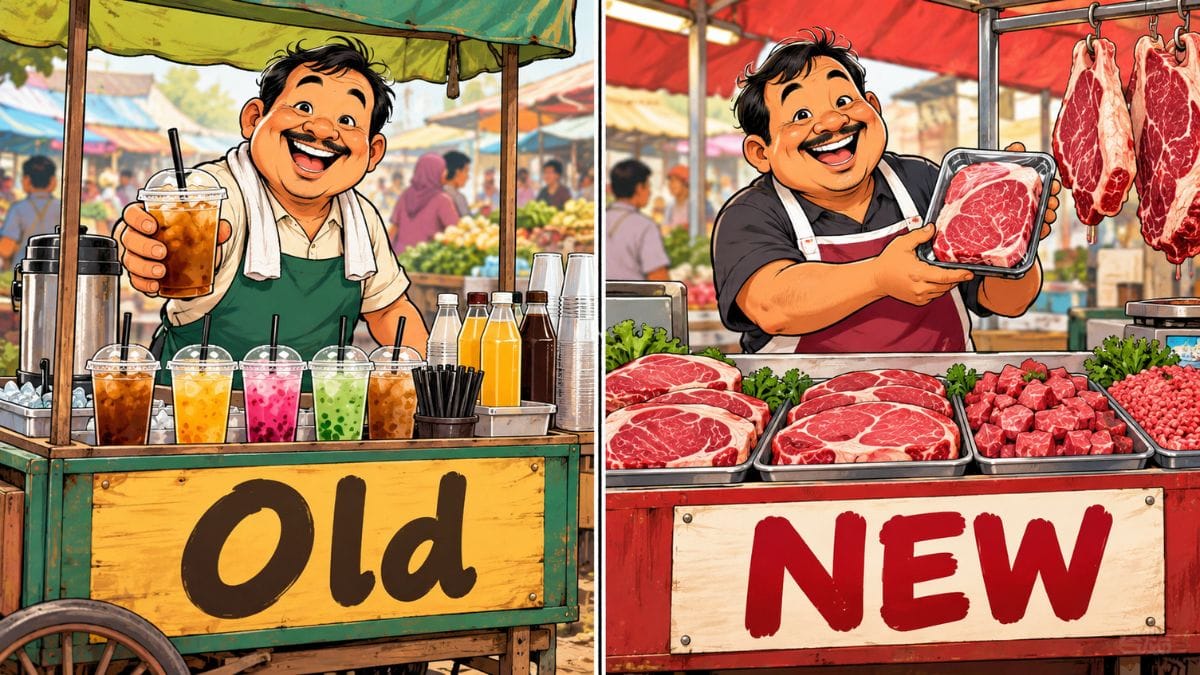
Media Kampung – PT Platinum Wahab Nusantara Tbk. (TGUK) telah mengalami transformasi signifikan dengan beralih dari bisnis minuman menjadi perdagangan daging setelah akuisisi oleh Visionary Capital Global. Perubahan ini menandai titik balik bagi perusahaan yang sebelumnya terpuruk dan kini mulai menunjukkan tanda-tanda kebangkitan.
Setelah akuisisi, TGUK berhasil meningkatkan harga sahamnya dari Rp60-an menjadi Rp130-an. Namun, perubahan ini tidak tanpa tantangan. Pada semester I 2026, TGUK mencatatkan pendapatan mencapai Rp327 miliar dengan laba bersih Rp2,5 miliar, meskipun margin laba kotor bisnis daging hanya sekitar 5,03 persen. Selain itu, piutang usaha meningkat menjadi Rp94 miliar, yang menjadi perhatian.
Pemegang Saham dan Akuisisi
Pada 5 Oktober 2026, IDX mengumumkan bahwa Visionary Capital Global Pte. Ltd telah mengambil alih 56,84 persen saham TGUK dengan nilai Rp40,6 miliar. Janni, yang memegang 85 persen saham di Visionary Capital, dikenal sebagai pengusaha senior di industri peternakan dan perdagangan daging Indonesia, serta pernah menjadi Direktur di PT Estika Tata Tiara Tbk. (BEEF).
Transformasi Bisnis
Setelah akuisisi, TGUK memperluas area geografis penjualannya dari DKI Jakarta, Banten, dan Jawa Barat ke Jawa Timur, Sumatera, dan Jawa Tengah. Meskipun pendapatan melonjak secara signifikan, tantangan yang dihadapi termasuk margin yang tipis serta peningkatan piutang usaha yang mencapai 392 persen.
Prospek dan Risiko
Prospek TGUK sangat bergantung pada kemampuan perusahaan dalam mempertahankan pertumbuhan dan konversi penjualan menjadi kas. Tahun 2027 akan menjadi tahun penting untuk menguji kinerja bisnis daging yang baru ini. Selain itu, estimasi harga mandatory tender offer di angka Rp65 per saham menjadi risiko yang perlu diperhatikan oleh investor.
Analisis menunjukkan bahwa meskipun ada peningkatan pendapatan yang signifikan, karakteristik saham TGUK cenderung lebih cocok untuk investasi jangka pendek, dengan fokus pada momentum pasar.
Dengan pergantian bisnis, TGUK juga diharapkan mendapatkan sentimen musiman, terutama menjelang bulan puasa dan lebaran yang biasanya meningkatkan permintaan daging. Namun, hal ini juga tergantung pada daya beli masyarakat.
Pertimbangan untuk Investor
Dalam skenario paling optimistis, posisi EPS per Juni 2026 diperkirakan sekitar Rp3,7 per saham. Dengan harga terakhir di Rp100 per saham, rasio Price to Earning (PE) untuk segmen daging sekitar 13,51 kali. Dibandingkan dengan emiten lain di sektor yang sama, posisi saham TGUK terbilang lebih murah daripada BEEF dan WMPP, tetapi lebih mahal dibandingkan JPFA.
Secara keseluruhan, saham TGUK menunjukkan potensi menarik dalam konteks transformasi bisnis yang dilakukan. Namun, risiko yang ada harus diperhatikan dengan seksama oleh calon investor.