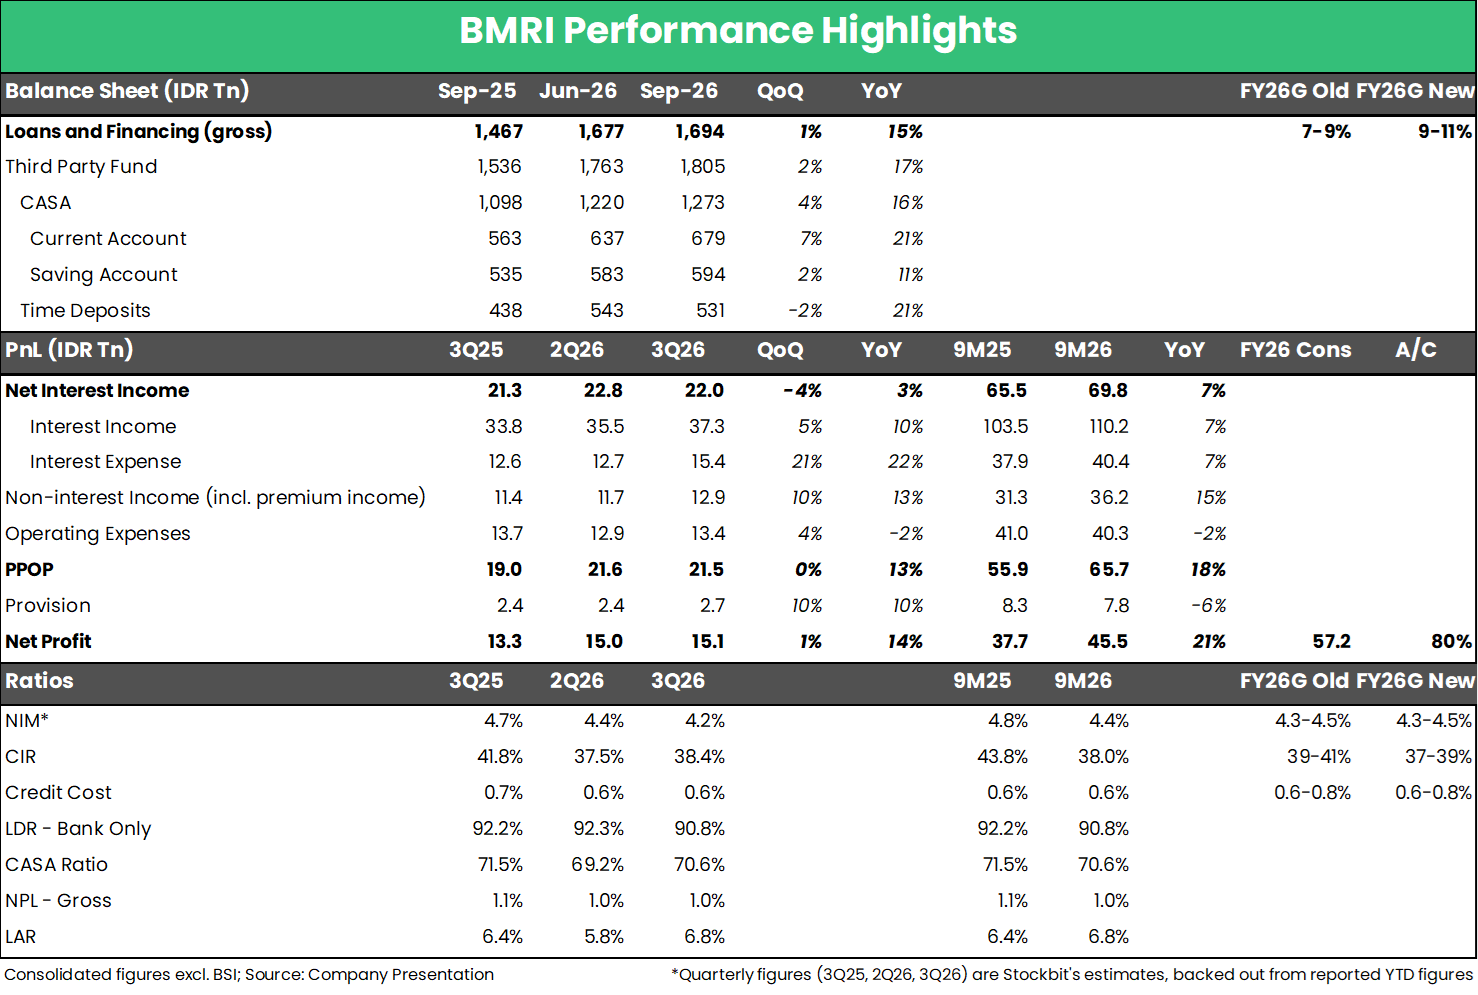
Media Kampung – Bank Mandiri (BMRI) membukukan laba bersih Rp15,1 triliun pada kuartal III 2026 atau 3Q26, tumbuh 14% secara tahunan dan 1% secara kuartalan. Dengan capaian itu, laba bersih perseroan selama sembilan bulan pertama 2026 atau 9M26 mencapai Rp45,5 triliun, naik 21% secara tahunan dan melampaui ekspektasi karena setara 80% dari estimasi laba bersih 2026 konsensus.
Artinya, BMRI hanya membutuhkan laba bersih sekitar Rp11,6 triliun pada kuartal IV 2026 untuk mencapai estimasi 2026 konsensus. Meski pertumbuhan laba bersih pada 3Q26 melandai dibandingkan paruh pertama tahun ini, kinerja perseroan dinilai masih kuat.
Pada 1H26, pertumbuhan laba bersih BMRI berada di level 24% secara tahunan. Di 3Q26, pertumbuhan tersebut turun menjadi 14% secara tahunan, namun tetap ditopang fee income yang masih tumbuh 13% dan beban operasional yang efisien dengan penurunan 2% secara tahunan.
Dalam earnings call 3Q26, manajemen BMRI juga merevisi panduan rasio cost-to-income (CIR) dari kisaran 39-41 menjadi 37-39. Revisi ini mencerminkan optimisme manajemen terhadap keberlanjutan tren fee income dan efisiensi beban operasional.
Dari sisi margin bunga bersih atau net interest margin (NIM), BMRI diperkirakan turun pada 3Q26 ke level 4,2 dari 4,4 pada 2Q26. Penurunan itu terjadi karena kenaikan cost of funds di tengah likuiditas yang ketat, meski perseroan disebut telah melakukan loan re-pricing.
Manajemen menilai prospek likuiditas bisa sedikit membaik pada 4Q26 seiring langkah Bank Indonesia menurunkan outstanding SRBI dan memangkas giro wajib minimum (GWM). Dengan kondisi itu, BMRI berharap NIM pada 4Q26 bisa lebih baik dari 3Q26, atau setidaknya datar secara kuartalan, sehingga NIM sepanjang 2026 tetap berada di kisaran panduan 4,3-4,5.
Selain kinerja laba, kualitas aset juga menjadi perhatian. Loan-at-Risk (LAR) tercatat naik menjadi 6,8% pada 3Q26 dari 5,8% sebelumnya, terkait restrukturisasi kredit BUMN Karya, yakni PTPP dan ADHI. Manajemen BMRI menilai pencadangan sebesar 10-15% dari total kredit yang terekspos, di luar proses restrukturisasi, sudah mencukupi, dan risiko tersebut juga sudah masuk dalam panduan credit costs 0,6-0,8.
Di sisi lain, BMRI disebut memiliki potensi dividen yang lebih besar jika laba bersih hingga akhir tahun melampaui ekspektasi. Perseroan mengarahkan dividend payout ratio sekitar 75-80% untuk tahun buku 2026, dibandingkan 79% pada 2025.
Fee income dan efisiensi beban operasional menjadi pendorong utama bottom line BMRI dalam dua kuartal terakhir di tengah tekanan NIM. Namun, perbaikan likuiditas masih menjadi faktor yang perlu dicermati investor ke depan.