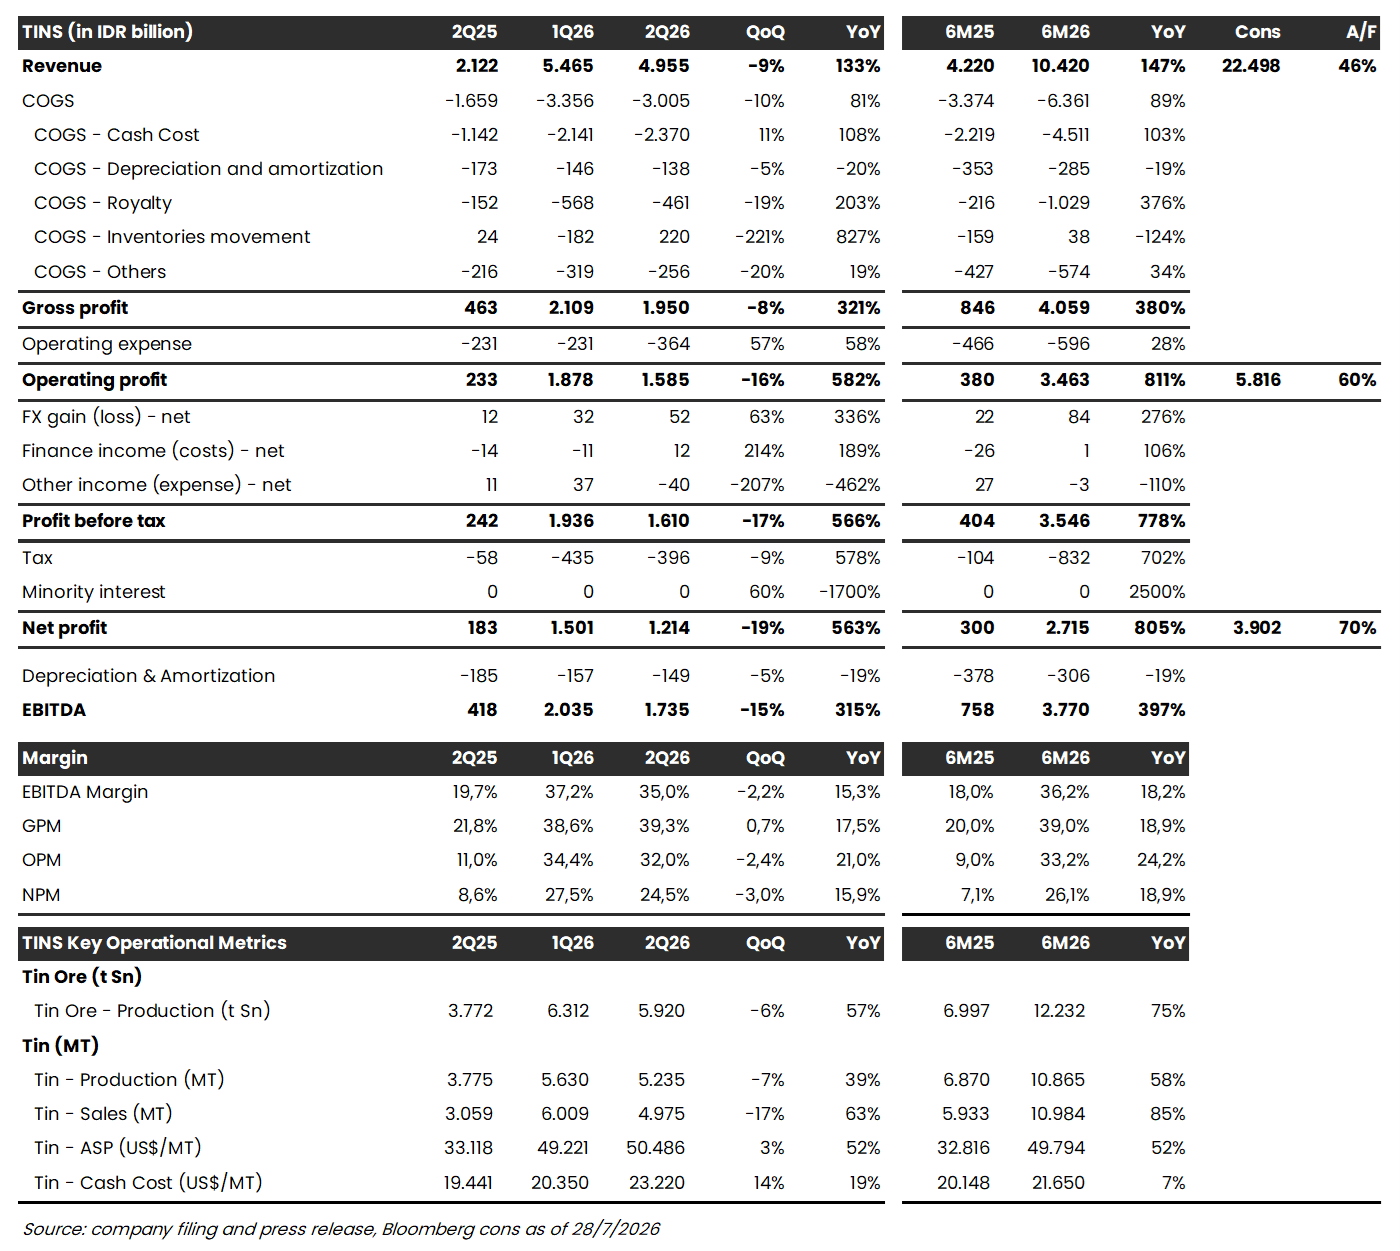
Media Kampung – PT Timah Tbk (TINS) mencatat laba bersih Rp2,7 triliun pada semester pertama 2026 (1H26), tumbuh 805% dibandingkan periode yang sama tahun sebelumnya. Realisasi tersebut melampaui ekspektasi konsensus yang memperkirakan laba bersih 2026F sebesar Rp3,9 triliun, dengan capaian 1H26 sudah setara 70% dari estimasi tersebut.
Lonjakan laba utamanya berasal dari ekspansi margin seiring kenaikan pendapatan 147% YoY selama 1H26 menjadi Rp10,4 triliun. Kenaikan pendapatan didorong oleh naiknya harga jual rata-rata (ASP) logam timah sebesar 52% YoY dan volume penjualan yang tumbuh 85% YoY, sementara beban pokok pendapatan hanya naik 89% YoY.
Perbaikan margin terlihat jelas pada 1H26. Margin laba kotor naik ke level 39% dari 20% pada 1H25, dan mengalir hingga ke margin laba bersih yang meningkat ke level 26,1% dari 7,1% pada periode yang sama tahun sebelumnya.
Secara kuartalan, laba bersih pada kuartal kedua 2026 (2Q26) mencapai Rp1,2 triliun, turun 19% QoQ namun tumbuh 563% YoY. Penurunan secara kuartalan utamanya disebabkan oleh volume penjualan yang turun menjadi 4.975 MT (-17% QoQ, 63% YoY), di saat produksi logam timah justru mencapai 5.235 MT (-7% QoQ, 39% YoY). Kondisi ini berdampak pada perubahan nilai persediaan yang berbalik menjadi positif Rp220 miliar dari sebelumnya negatif Rp182 miliar pada 1Q26.
Selain itu, penurunan laba bersih kuartalan juga disebabkan oleh pendapatan lain-lain yang berbalik negatif Rp40 miliar dari sebelumnya positif Rp37 miliar pada 1Q26, yang sebagian besar berasal dari pos lain-lain yang tidak dirinci.
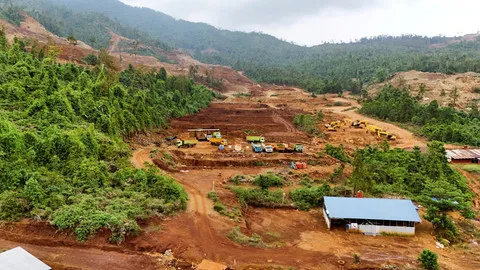
Meski demikian, pandangan positif terhadap TINS yang dipertahankan sejak 4Q25 disebut kini terkonfirmasi oleh capaian laba bersih 1H26. Untuk 2H26, pandangan tersebut ditopang oleh tiga faktor. Pertama, optimisme perseroan dapat mengejar volume produksi pada 2H26, mengingat realisasi produksi bijih timah selama 1H26 baru mencapai 41% dari usulan RKAB 2026 di level 30 ribu ton bijih timah.
Kedua, ASP yang berpotensi bertahan tinggi seiring pasar timah global masih mencatat defisit pasokan 5.720 ton pada 1H26 menurut CRU Tin Monitor. Ketiga, posisi pangsa pasar yang menguat, dengan pangsa ekspor timah nasional TINS mencapai 56,5% pada 2Q26 dari 53,6% pada 1Q26 dan 18,3% pada 2Q25, serta 54,8% selama 1H26 dari 20,3% pada 1H25.
Sejumlah faktor pendorong kenaikan (key upside) juga dicatat. Pertama, potensi one-off gain dari penyerahan aset sitaan negara yang hingga 1H26 belum diakui karena proses administrasi masih berjalan. Kedua, kenaikan harga timah global seiring harga timah LME yang saat ini telah mencapai US$54.000/MT, di atas rata-rata 2Q26 di US$51.859/MT dan rata-rata 1H26 di US$50.319/MT. Ketiga, realisasi penjualan atas persediaan yang tertahan pada 2Q26, seiring produksi yang melampaui penjualan sebanyak 260 MT.
Di sisi lain, terdapat sejumlah faktor risiko yang perlu dicermati. Pertama, penurunan volume produksi dan penjualan lebih lanjut pada 2H26, setelah realisasi 2Q26 sebesar 4.975 MT berada di bawah perkiraan di kisaran 7.000-8.000 MT. Kedua, kenaikan biaya tunai ke level US$23.220/MT pada 2Q26 (14% QoQ, 19% YoY), yang dinilai merupakan kombinasi kenaikan biaya bahan baku dan naiknya biaya tetap per unit seiring volume produksi bijih timah yang turun 6% QoQ.