Media Kampung – Bisnis aluminium PT Alamtri Minerals Indonesia Tbk (ADMR) akhirnya mulai menunjukkan hasil setelah melalui investasi bertahun-tahun. Berdasarkan informasi yang tersedia, segmen aluminium perseroan mencatat laba setelah pajak sebesar US$249,4 juta hingga September 2026 dengan margin laba bersih 18 persen.
Kinerja itu menandai fase baru bagi ADMR yang sejak awal membangun rantai bisnis aluminium melalui kepemilikan di Cita Mineral Investindo (CITA) dan Kalimantan Aluminium Industry (KAI). Namun, prospek ke depan tetap bergantung pada stabilitas operasi smelter, pasokan bahan baku, dan kondisi harga aluminium di pasar global.
Perjalanan ADMR masuk ke bisnis aluminium
Langkah ADMR ke bisnis aluminium dimulai pada 2021 saat induk usahanya, PT Alamtri Resources Indonesia Tbk (ADRO), membeli sekitar 3,7 persen saham PT Cita Mineral Investindo Tbk (CITA) senilai Rp358,76 miliar. CITA bergerak di bisnis bauksit dan memiliki 30 persen saham PT Well Harvest Winning Alumina Refinery (WHW), produsen alumina dengan kapasitas sekitar 2 juta ton per tahun.
Investasi itu menjadi pintu masuk ADMR ke rantai nilai aluminium, dari bauksit, alumina, hingga aluminium primer. Keterkaitan tersebut diperkuat pada 2022 ketika CITA mengambil 12,5 persen saham PT Kalimantan Aluminium Industry (KAI), perusahaan pengelola smelter aluminium ADMR, dengan nilai penyertaan modal sekitar Rp330,62 miliar. Di sisi lain, ADMR tetap menjadi pemegang saham mayoritas KAI dengan kepemilikan 65 persen.
Smelter KAI dibangun di Kawasan Industri Kalimantan Indonesia (KIPI), Bulungan, Kalimantan Utara. Proyek fase pertama dirancang memiliki kapasitas produksi 500 ribu ton aluminium ingot per tahun, dengan kebutuhan investasi sekitar US$2 miliar termasuk fasilitas pendukung dan pembangkit listrik.
Kontribusi awal mulai terlihat
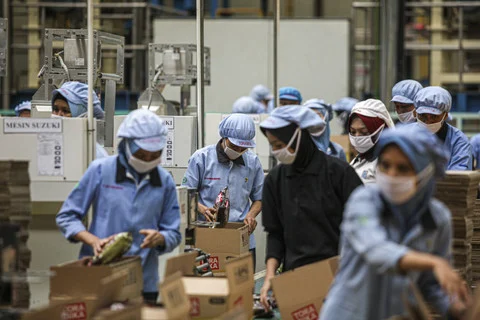
Setelah melewati tahap pembangunan dan pengujian, smelter KAI mulai memasuki fase komersial pada 2026. Hingga September 2026, produksi aluminium ADMR dilaporkan mencapai sekitar 249 ribu ton selama sembilan bulan pertama.
Penjualan komersial mulai terlihat lebih jelas pada kuartal III 2026, dengan volume sekitar 146 ribu ton. Dari total produksi September 2026, masih terdapat persediaan sekitar 103 ribu ton yang belum seluruhnya terserap penjualan pada periode yang sama.
Data tersebut menunjukkan bahwa bisnis aluminium ADMR mulai memberi kontribusi nyata, meski tahap komersialisasi masih relatif awal. Dalam industri smelter, kenaikan produksi biasanya tidak langsung berbanding lurus dengan laba karena masih ada tekanan biaya awal, utilisasi pabrik, dan penyesuaian rantai pasok.
Faktor yang menopang kinerja
Beberapa faktor disebut menjadi katalis penting bagi kinerja selanjutnya, yakni pemulihan pengiriman batu bara kokas, stabilitas margin aluminium, dan peningkatan utilisasi smelter. Ketiga faktor ini penting karena memengaruhi efisiensi produksi dan kemampuan perusahaan menjaga profitabilitas.
Pasokan bahan baku juga menjadi bagian penting dari strategi ADMR. CITA memiliki kepentingan di bisnis bauksit dan alumina melalui WHW, sementara KAI membutuhkan alumina sebagai bahan baku smelter. Akses ke pemasok domestik berpotensi mengurangi ketergantungan impor dan menurunkan risiko gangguan logistik global.
Implikasi bagi dividen dan valuasi
Jika menggunakan asumsi EPS 2026 sebesar Rp181,25 dan dividend payout ratio 40 persen, estimasi dividen mencapai Rp72,50 per saham. Pada harga Rp1.340, estimasi dividend yield berada di kisaran 5,41 persen.
Meski demikian, angka tersebut bersifat proyeksi dan tetap bergantung pada realisasi laba, kebijakan pembagian dividen, serta keberlanjutan operasi bisnis aluminium. Artinya, peluang imbal hasil ada, tetapi masih perlu dibaca bersama risiko eksekusi proyek dan fluktuasi harga komoditas.
Bagi investor, fase awal komersialisasi seperti ini biasanya menjadi momen penting untuk menilai apakah kapasitas produksi bisa naik secara konsisten dan apakah margin mampu bertahan. Jika utilisasi smelter terus membaik, kontribusi bisnis aluminium terhadap kinerja ADMR berpotensi semakin besar pada periode berikutnya.