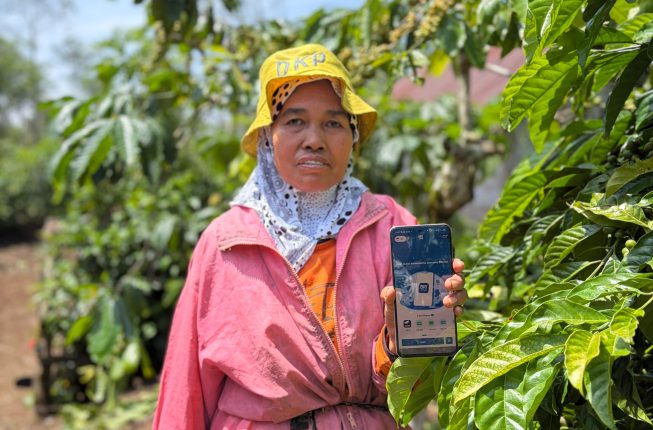
Media Kampung – Pagaralam, Sumselupdate.com – Akses permodalan menjadi salah satu faktor penting bagi pelaku usaha mikro, kecil, dan menengah (UMKM) di Kota Pagaralam untuk mengembangkan usaha, terutama di sektor pertanian, peternakan, dan perikanan. Kebutuhan modal tidak hanya diperlukan untuk kegiatan produksi, tetapi juga untuk pengolahan hasil, pengemasan, hingga pemasaran produk. Kondisi ini mendorong perlunya dukungan pembiayaan yang mampu menjangkau seluruh tahapan usaha.
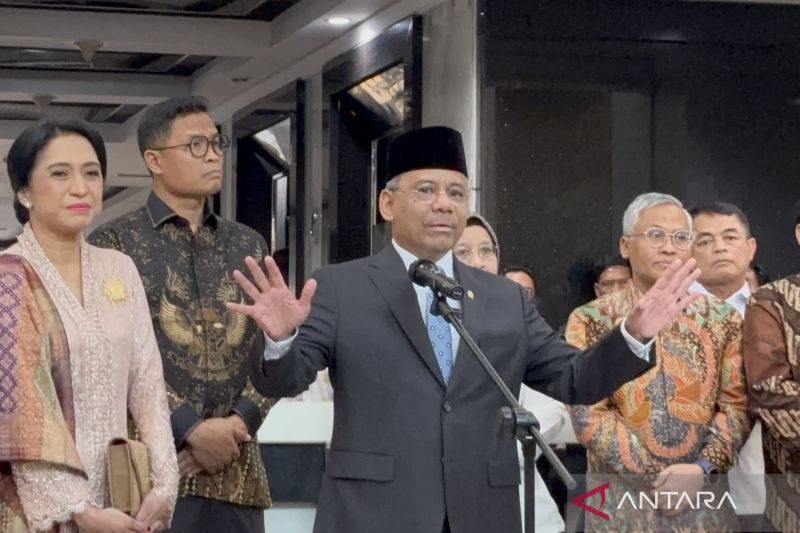
PT Bank Rakyat Indonesia (Persero) Tbk atau BRI menyatakan pembiayaan bagi UMKM tetap menjadi salah satu fokus penyaluran kredit. Secara nasional, BRI mencatat penyaluran pembiayaan kepada UMKM sepanjang 2026 mendekati Rp350 triliun. Direktur Micro BRI Akhmad Purwakajaya melalui Pimpinan Cabang BRI Pagaralam, Agustian Siburian, menyampaikan bahwa pembiayaan sektor pangan perlu disesuaikan dengan kebutuhan pelaku usaha sejak tahap produksi hingga perdagangan. “Di BRI sendiri tahun ini hampir Rp350 triliun khusus untuk UMKM,” kata Akhmad.
Bagi pelaku usaha di Pagaralam, kebutuhan modal dapat berbeda-beda sesuai jenis kegiatan yang dijalankan. Petani membutuhkan biaya untuk membeli bibit, pupuk, dan sarana produksi. Peternak memerlukan modal untuk pengadaan ternak, pakan, serta pemeliharaan. Sementara itu, pelaku usaha pengolahan dan perdagangan membutuhkan pembiayaan untuk pengemasan, biaya operasional, dan menjaga ketersediaan barang.
Sebagai daerah dengan aktivitas ekonomi di sektor pertanian, Pagaralam memiliki peluang untuk mengembangkan usaha berbasis produk lokal. Namun, peningkatan produksi perlu diimbangi dengan dukungan modal agar pelaku UMKM dapat meningkatkan kapasitas usaha, mengolah hasil pertanian menjadi produk bernilai tambah, serta memperluas jangkauan pemasaran.
BRI Dorong Pembiayaan dari Hulu ke Hilir
Akhmad menjelaskan bahwa penyaluran pembiayaan perlu didukung hubungan usaha yang jelas antara produsen, industri pengolahan, dan pelaku UMKM. Keterhubungan dalam rantai usaha tersebut membantu perbankan menilai kelayakan bisnis sekaligus risiko pembiayaan. “Ekosistemnya memang harus dipastikan antara anchor, kemudian industri dan pelaku UMKM ini harus sama-sama diskenariokan sehingga bank bisa menerima proses underwriting,” ujarnya.
Menurut dia, dukungan pembiayaan dapat diberikan sejak tahap awal pengembangan usaha selama kebutuhan modal dan risiko bisnis dapat dipetakan secara jelas. Dengan pendekatan tersebut, pembiayaan tidak hanya berfokus pada satu kegiatan usaha, tetapi juga mempertimbangkan keterkaitan antara produksi, pengolahan, dan pemasaran. “Dari awal kita sudah bisa masuk. Tetapi memang diskusinya dari hulu ke hilir, perbankan akan konsen di sana,” kata Akhmad.
Pendekatan ini dinilai penting bagi pelaku UMKM yang membutuhkan modal untuk mengembangkan usaha secara berkelanjutan, termasuk meningkatkan nilai tambah komoditas pertanian dan produk pangan lokal. Secara nasional, BRI menyebut telah menyalurkan pembiayaan yang besar, namun akses daerah tetap penting untuk memastikan pertumbuhan yang inklusif di sektor UMKM.