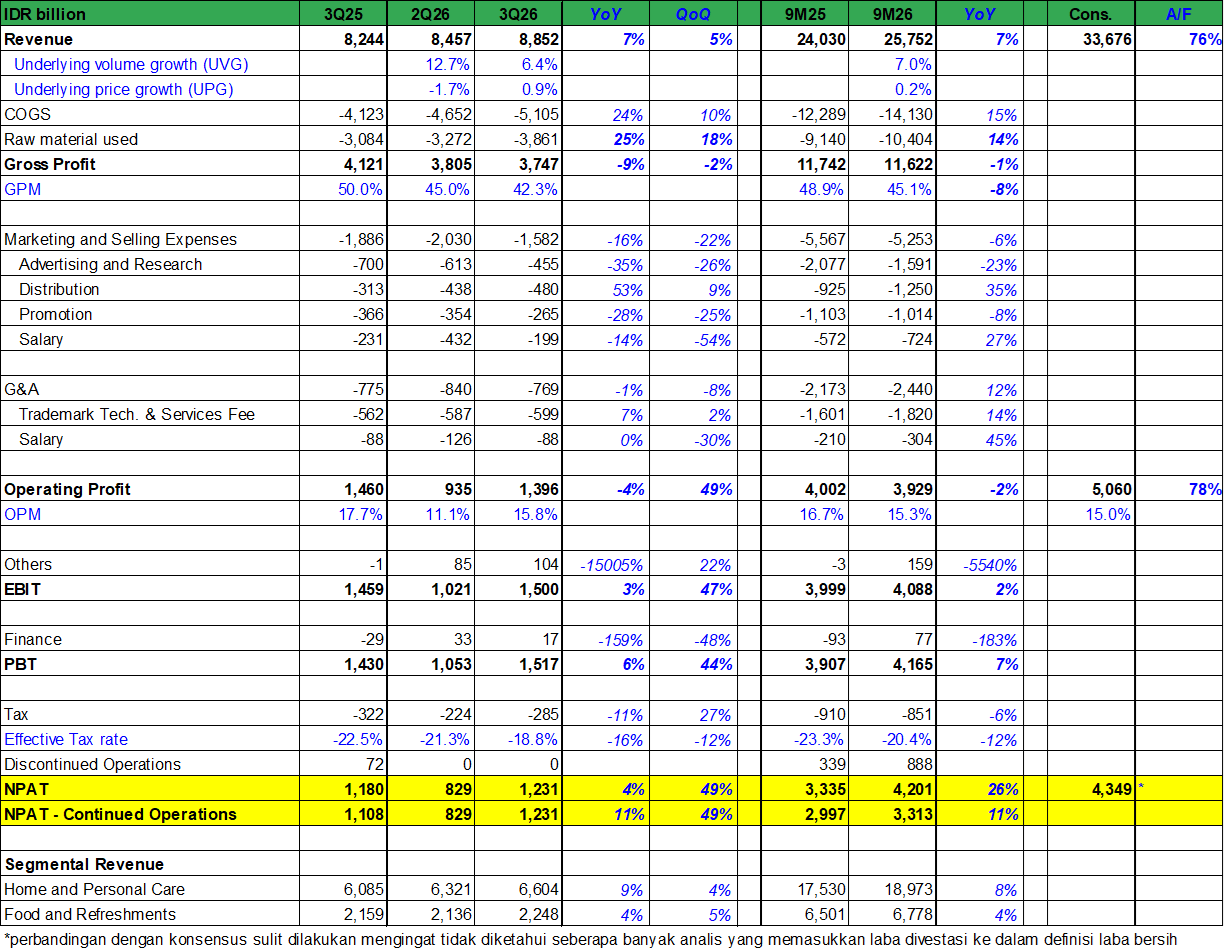
Media Kampung – Unilever Indonesia (UNVR) melaporkan laba bersih sebesar Rp1,2 triliun pada kuartal ketiga 2026 (4% YoY, 49% QoQ), dengan pertumbuhan dari basis operasi yang dilanjutkan mencapai 11% YoY. Total laba bersih selama periode sembilan bulan pertama 2026 mencapai Rp4,2 triliun, mencerminkan pertumbuhan 26% dibandingkan tahun sebelumnya. Sementara itu, laba bersih dari operasi yang dilanjutkan, mengesampingkan keuntungan dari divestasi, tercatat sebesar Rp3,3 triliun, meningkat 11% YoY.
Perbandingan kinerja UNVR pada 9M26 dengan ekspektasi konsensus sulit dilakukan karena tidak jelas seberapa banyak analis yang mempertimbangkan atau mengesampingkan laba dari divestasi dalam perhitungan laba bersih. Pendapatan perusahaan tercatat solid, tumbuh 7% YoY baik pada 3Q26 maupun 9M26, didorong hampir sepenuhnya oleh volume, dengan pertumbuhan volume dasar (UVG) mencapai 67% YoY.
Penurunan Laba Kotor dan Efisiensi Opex
Namun, laba kotor perusahaan mengalami penurunan 9-1% YoY pada 3Q26, seiring lonjakan harga bahan baku yang mendorong beban pokok pendapatan naik 2415% YoY. Penurunan laba kotor ini terkompensasi oleh efisiensi Opex, terutama pada biaya pemasaran dan penjualan yang turun 16-6% YoY, sehingga laba usaha hanya turun tipis 4-2% YoY pada 3Q26.
Pos Non-operasional Mendorong Pertumbuhan Laba Bersih
Selain efisiensi Opex, laba bersih juga didorong oleh pendapatan lain-lain sebesar Rp104 miliar pada 3Q26, berbalik dari negatif Rp1 miliar pada 3Q25, yang diatribusikan oleh manajemen terkait pelepasan aset. Beban keuangan tahun lalu juga berbalik menjadi pendapatan keuangan pada 3Q26 dan 9M26. Selain itu, tarif efektif pajak yang lebih rendah turut berkontribusi pada pertumbuhan laba bersih.
Outlook Jangka Pendek
Menurut analisis terbaru, prospek UNVR dianggap netral berdasarkan kinerja perusahaan pada 3Q26 serta outlook jangka pendek. Dengan volatilitas harga energi yang masih tinggi, kondisi rantai pasok, dan nilai tukar rupiah yang berfluktuasi, efisiensi biaya diharapkan tetap menjadi kunci untuk mengatasi tingginya harga bahan baku dan menjaga kinerja perusahaan dalam waktu dekat. Meredanya volatilitas faktor-faktor tersebut dapat menjadi katalis positif bagi UNVR, mengingat penjualan perusahaan menunjukkan tren positif secara tahunan dalam beberapa kuartal terakhir.
Di sisi lain, keberlanjutan efisiensi Opex, termasuk pemangkasan belanja promosi, dapat berisiko menekan pertumbuhan volume UNVR di masa mendatang.