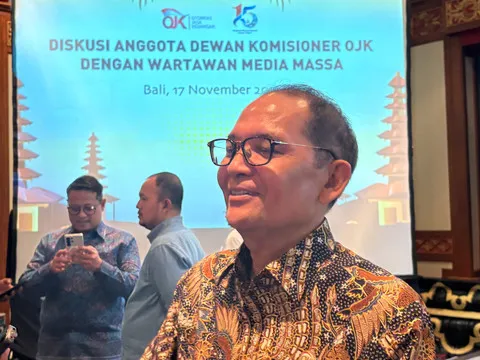
Media Kampung, Bali – Otoritas Jasa Keuangan (OJK) mendorong agar Dana Cadangan Pesangon (DCP) dikelola dalam kategori dana pensiun. Langkah ini dimaksudkan supaya pengelolaan dan investasi DCP mengikuti ekosistem serta pengawasan industri dana pensiun.
Kepala Eksekutif Pengawas Perasuransian, Penjaminan, dan Dana Pensiun OJK, Ogi Prastomiyono, menyampaikan hal tersebut dalam Diskusi Anggota Dewan Komisioner OJK dengan Wartawan Media Massa di Bali, Selasa (17/11). Menurut Ogi, dana cadangan pesangon pada dasarnya memiliki karakteristik jangka panjang.
Karena itu, ia menilai DCP sebaiknya dikelola oleh lembaga yang menjalankan program dana pensiun, baik BPJS Ketenagakerjaan, Dana Pensiun Lembaga Keuangan (DPLK), maupun lembaga khusus yang nantinya ditunjuk pemerintah. “Tapi intinya jangan sampai itu keluar dari kategori dana pensiun,” tegas Ogi.
Ogi menjelaskan, pengelompokan ini penting karena karakteristik pengelolaan jangka panjang dana pensiun memungkinkan dana ditempatkan pada instrumen investasi untuk mendukung pertumbuhan aset. Ia juga mengingatkan, apabila DCP dikelola di luar kategori dana pensiun, pertumbuhan aset industri dana pensiun berpotensi tidak optimal.
Menurut Ogi, pemerintah telah menetapkan target peningkatan aset dana pensiun dalam Rencana Pembangunan Jangka Panjang Nasional (RPJPN) mencapai 60 persen dari produk domestik bruto (PDB) pada 2045. Sementara itu, saat ini angkanya masih sekitar 8 persen dari PDB.
“Tahun 2045 kan tidak jauh lagi. Bagaimana mungkin lompat dari 8 persen ke 40 persen, lalu ke 60 persen, kalau program dana pensiun itu tidak ada inovasi produk-produk baru,” tuturnya.
Deputi Komisioner Pengawas Perasuransian, Penjaminan, dan Dana Pensiun OJK, Iwan Pasila, yang turut hadir dalam kesempatan yang sama menimpali bahwa lembaganya saat ini berdiskusi dengan Kementerian Keuangan dan Kementerian Ketenagakerjaan untuk membahas skema agar dana pesangon dapat dikategorikan sebagai dana pensiun.
Menurut Iwan, DCP memiliki sekitar 23 kondisi atau pemicu pencairan manfaat, salah satunya ketika pekerja mencapai usia pensiun. Ia menjelaskan, pengelola perlu memperhitungkan berbagai risiko, termasuk kemungkinan terjadinya pemutusan hubungan kerja (PHK) massal. Dana harus tersedia ketika pekerja memenuhi salah satu kondisi yang menjadi dasar pencairan manfaat.
“Jadi, pengelolaan investasinya itu tidak bisa hanya sekadar bagaimana kita mengukur imbal hasil investasi, tapi bagaimana kemudian investasi itu dikaitkan dengan karakteristik kewajibannya, dan memastikan di setiap trigger itu, kalau terjadi, kita punya dana yang cukup untuk membayar kewajiban, termasuk mungkin yang tadi, risiko atau solusinya kalau terjadi PHK massal,” kata Iwan.
Sementara itu, Ogi memaparkan bahwa lembaga penyelenggara DCP nantinya dapat bekerja sama dengan manajer investasi dalam mengelola dana. Skema dan pengawasan yang lebih rinci masih dalam pembahasan bersama kementerian terkait.